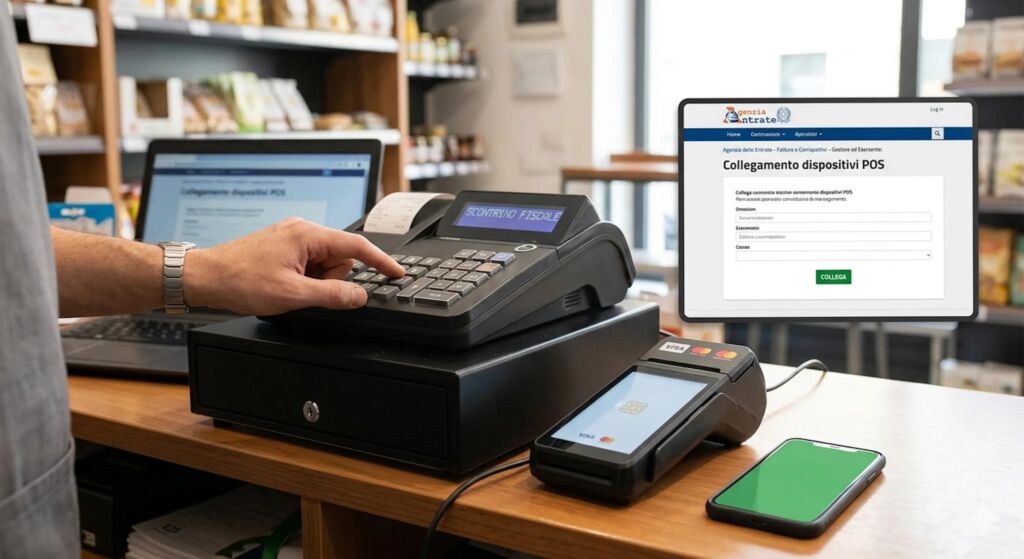
Dal 1° gennaio 2026 è diventato operativo un nuovo obbligo per commercianti ed esercenti: il POS deve essere collegato al registratore telematico utilizzato per la certificazione dei corrispettivi.
La novità interessa direttamente negozi, bar, ristoranti e tutte le attività che incassano tramite carte o altri strumenti di pagamento elettronico.
L’obiettivo è chiaro: permettere all’Agenzia delle Entrate di confrontare in modo sempre più rapido i pagamenti elettronici ricevuti con i corrispettivi effettivamente trasmessi.
POS e cassa: non serve necessariamente un collegamento fisico
Il primo aspetto da chiarire è che non è necessario, in via generale, collegare materialmente il POS al registratore telematico con un cavo.
Il collegamento richiesto dalla normativa è soprattutto un collegamento logico e telematico.
In pratica, il terminale POS utilizzato dall’esercente deve essere associato al registratore telematico attraverso le funzionalità messe a disposizione dall’Agenzia delle Entrate nell’area riservata del portale “Fatture e Corrispettivi”.
Si tratta quindi di un vero e proprio abbinamento fiscale tra lo strumento che registra il pagamento elettronico e quello che certifica il corrispettivo.
Perché il Fisco ha introdotto questo obbligo?
Il nuovo sistema consente una maggiore integrazione tra i dati già a disposizione dell’Amministrazione finanziaria.
Oggi il Fisco può incrociare, tra gli altri:
- pagamenti ricevuti tramite POS;
- corrispettivi giornalieri trasmessi;
- fatture elettroniche;
- dichiarazioni fiscali;
- altri dati finanziari disponibili.
La finalità è individuare con maggiore facilità eventuali differenze tra quanto viene incassato elettronicamente e quanto viene fiscalmente certificato.
Un esempio è sufficiente per capire il meccanismo.
Un negozio registra in una giornata:
5.000 euro di vendite complessive, di cui:
- 3.500 euro pagati con carta;
- 1.500 euro pagati in contanti.
I dati trasmessi dal registratore telematico devono risultare coerenti anche con la modalità di pagamento.
Se il sistema rileva forti differenze tra gli incassi POS e i corrispettivi comunicati, la posizione può diventare più facilmente oggetto di controllo.
Quali erano i termini per il collegamento?
Per i POS già in uso nel mese di gennaio 2026, il termine previsto per effettuare la prima associazione è stato fissato al 20 aprile 2026.
Per i nuovi POS attivati successivamente, così come nei casi di variazione dei dati già comunicati, l’adempimento deve essere effettuato entro le tempistiche stabilite dall’Agenzia delle Entrate, generalmente comprese tra il sesto giorno e l’ultimo giorno del secondo mese successivo all’attivazione o alla variazione.
Questo significa che il problema non riguarda soltanto chi non ha effettuato il primo collegamento.
Occorre verificare l’associazione anche quando:
- viene sostituito un POS;
- viene aggiunto un nuovo terminale;
- cambia il registratore telematico;
- un dispositivo viene dismesso.
POS non collegato: sanzione da 1.000 a 4.000 euro
La parte più importante riguarda il regime sanzionatorio.
In caso di mancato collegamento tra il POS e il registratore telematico, la normativa prevede una sanzione amministrativa compresa tra:
1.000 e 4.000 euro.
Si tratta di una violazione autonoma.
Questo significa che l’esercente può essere sanzionato anche nel caso in cui i corrispettivi siano stati correttamente certificati, qualora il terminale POS non risulti correttamente associato al sistema.
Per questo motivo il mancato collegamento non deve essere considerato un semplice problema tecnico.
Errori nella trasmissione dei dati: sanzione fino a 1.000 euro a trimestre
Diverso è il caso in cui il POS sia correttamente associato, ma vi siano errori nella memorizzazione o nella trasmissione dei dati relativi ai pagamenti elettronici.
Quando la violazione non incide sulla corretta liquidazione dell’imposta, può essere applicata una sanzione di:
100 euro per ciascuna trasmissione, fino a un massimo di 1.000 euro per trimestre.
È quindi importante distinguere due situazioni:
POS non collegato: sanzione da 1.000 a 4.000 euro.
Dati trasmessi in maniera errata o incompleta: sanzione di 100 euro per trasmissione, entro il limite trimestrale previsto.
Il vero cambiamento: controlli sempre più automatizzati
La novità del 2026 si inserisce in un processo molto più ampio.
Negli ultimi anni l’Amministrazione finanziaria ha progressivamente digitalizzato i propri strumenti di controllo.
Fatturazione elettronica, corrispettivi telematici, pagamenti elettronici e dichiarazioni fiscali producono una quantità sempre maggiore di dati che possono essere confrontati automaticamente.
Il collegamento tra POS e registratore telematico aggiunge un ulteriore tassello.
In concreto, diventa molto più semplice verificare se i pagamenti ricevuti tramite carta corrispondono ai ricavi effettivamente certificati.
Cosa dovrebbero controllare gli esercenti
Per evitare problemi, è opportuno effettuare una verifica periodica della propria situazione.
In particolare, occorre accertarsi che:
- tutti i POS utilizzati siano correttamente associati;
- i terminali dismessi non risultino ancora attivi;
- i nuovi dispositivi siano stati comunicati nei termini;
- le modalità di pagamento indicate nei documenti commerciali siano corrette;
- gli incassi elettronici risultino coerenti con i corrispettivi trasmessi.
Conclusioni
Dal 2026 il collegamento tra POS e registratore telematico non rappresenta più un semplice adempimento tecnico.
È diventato uno dei nuovi strumenti attraverso i quali il Fisco può confrontare in maniera sempre più automatizzata incassi elettronici e corrispettivi dichiarati.
La conseguenza pratica è importante: chi non effettua correttamente l’associazione rischia una sanzione che può arrivare fino a 4.000 euro.
Per commercianti ed esercenti è quindi consigliabile verificare subito che tutti i terminali POS utilizzati nell’attività risultino correttamente collegati al registratore telematico.
Scrivi un commento