I fringe benefit rappresentano uno degli strumenti più efficaci per aumentare il potere d’acquisto dei lavoratori senza appesantire il costo del lavoro per l’azienda. Anche nel 2026 restano una leva centrale della politica retributiva, soprattutto in un contesto di pressione fiscale elevata e attenzione crescente al welfare aziendale.
Cosa si intende per fringe benefit
I fringe benefit sono beni e servizi concessi dal datore di lavoro ai dipendenti, in aggiunta alla normale retribuzione in denaro. Entro determinate soglie, non concorrono alla formazione del reddito da lavoro dipendente.
Principali fringe benefit nel 2026
– Auto aziendali ad uso promiscuo
– Buoni carburante
– Buoni spesa e gift card
– Alloggi concessi al dipendente
– Utenze domestiche rimborsate o pagate dall’azienda
– Polizze assicurative extra
– Servizi di welfare non monetario
Tassazione
I fringe benefit non sono tassati entro una determinata soglia annua. Se superata, l’intero importo diventa imponibile ai fini fiscali e contributivi.
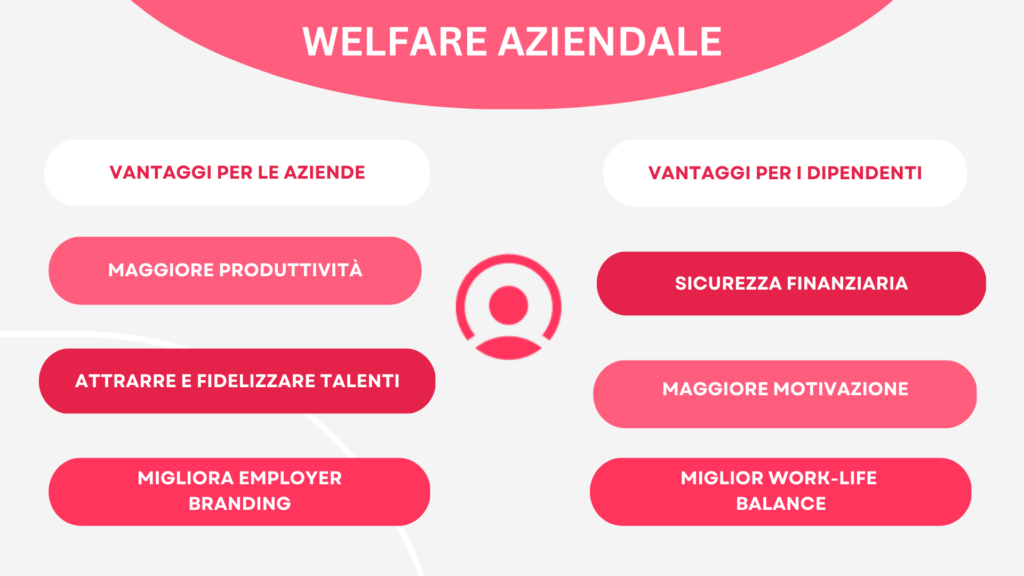
Fringe benefit e welfare aziendale
I fringe benefit hanno un limite quantitativo, mentre il welfare aziendale ex art. 51 TUIR, se correttamente strutturato, è integralmente esente.
Perché convengono
Consentono di aumentare la retribuzione netta percepita dal dipendente con un costo aziendale inferiore rispetto a un aumento in busta paga.
Conclusione
Nel 2026 i fringe benefit restano uno strumento centrale di pianificazione retributiva e fiscale, ma richiedono una gestione attenta e professionale.
Scrivi un commento